Établi
Le fait et la règle se lisent dans les comptes, complétés du dossier de l’exercice : rien d’autre à établir.
Une menuiserie fictive, son exercice 2025 relu par le logiciel à partir du FEC. Le dossier est produit en marque blanche, au nom et au logo du cabinet : chaque constat est relié aux comptes dont il sort et au texte qui le fonde.
PDF de 7 pages, 62 Ko, sans compte ni adresse e-mail. Entreprise, cabinet, clients, fournisseurs et montants sont inventés : les montants n’annoncent rien de ce que contiendrait un autre dossier.
Les données sont inventées ; le traitement est celui de tous les dossiers.
Du compte de résultat à la décision : la première page pour savoir, les suivantes pour vérifier.
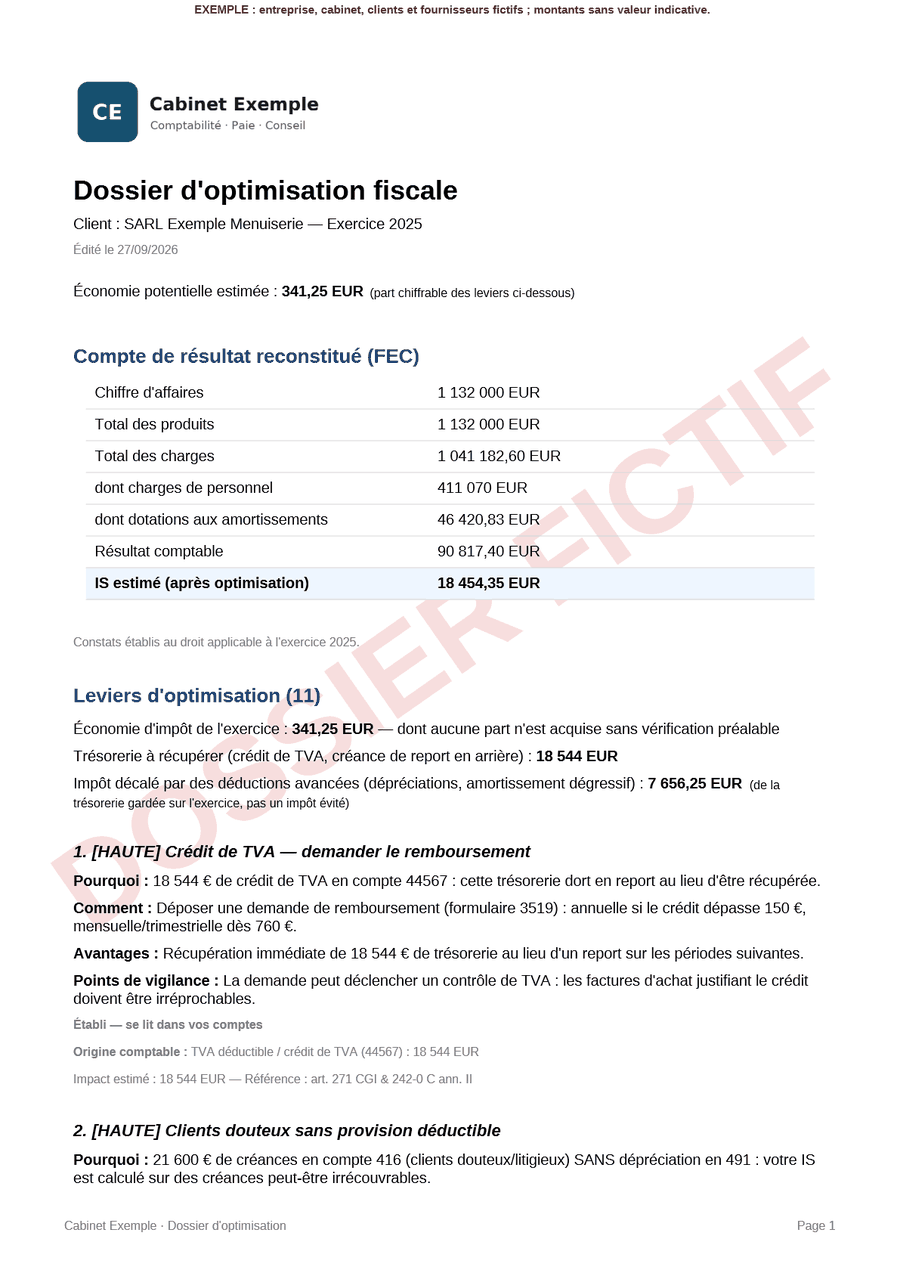
Reconstitué à partir des soldes du FEC : chiffre d’affaires, produits et charges, dont le personnel et les amortissements, résultat comptable et impôt sur les sociétés estimé. En tête, la part chiffrable des leviers ; comptés à part, la trésorerie à récupérer et l’impôt seulement décalé.
Chaque levier d’impôt sur les sociétés, de TVA ou de trésorerie : pourquoi il concerne ce dossier, comment le mettre en œuvre, ce qu’il apporte et ses points de vigilance. Chiffré quand les comptes et le dossier de l’exercice le permettent, sinon avec ce qui manque pour le faire.
Ce qui expose à un redressement : charges à réintégrer, obligations déclaratives, distributions à requalifier. Le rapport les range à part : ce ne sont pas des économies.
Ce qui ne s’additionne pas : un crédit de TVA est de la trésorerie, pas un impôt évité ; un plafond légal borne un levier ; deux dispositifs peuvent porter sur la même base.
Un audit qui ne distingue pas ce qui est dans les comptes de ce qui serait possible se lit comme une promesse.
Le fait et la règle se lisent dans les comptes, complétés du dossier de l’exercice : rien d’autre à établir.
Le fait est dans les comptes ; son application tient à un point précis, nommé sur la fiche : les statuts, un contrat, le détail d’un compte.
Une action que l’entreprise n’a pas engagée : son intérêt dépend d’un choix de gestion, à discuter avec le client.
Chaque fiche nomme les comptes agrégés et le solde trouvé : on redescend du constat au grand livre du client. Dans l’espace cabinet, chaque origine comptable s’ouvre sur les écritures du FEC qui la composent.
Chaque fiche se termine par sa référence, le plus souvent un article du Code général des impôts ; les dividendes et l’épargne salariale renvoient au Code de la sécurité sociale et au Code du travail. Les règles appliquées sont celles de l’exercice audité, et le rapport le dit en tête des constats.
Rien n’a été signalé à la main : le moteur ne reçoit que les soldes du FEC et le dossier de l’exercice.
Le moteur y ajoute les leviers qu’appelle tout exercice bénéficiaire (taux réduit d’impôt sur les sociétés, provisions, épargne salariale, mécénat), présentés comme des hypothèses quand ils dépendent d’une décision du client.
Le dossier de l’exercice transforme un « à vérifier » en verdict : dans l’exemple, le relevé de frais généraux et la déclaration des honoraires ressortent obligatoires ; l’intérêt du compte courant est chiffré au taux plafond de l’exercice, la dépréciation du stock et l’écart du dégressif à partir de l’inventaire.
Non. L’entreprise, le cabinet, les clients, les fournisseurs et les montants sont inventés, et le FEC a été fabriqué pour l’exemple. Les montants n’annoncent rien de ce que contiendrait un autre dossier.
Non. C’est le document que produit le logiciel à partir du FEC et du dossier de l’exercice. Seul le filigrane « Dossier fictif » a été ajouté sur chaque page.
Non. Le FEC est le fichier que votre logiciel comptable produit à chaque clôture. Le dossier de l’exercice est facultatif : sans lui, les leviers qui en dépendent restent signalés, sans montant.
Non, ni compte ni adresse e-mail. Pour auditer vos propres dossiers, un espace cabinet est nécessaire : les fichiers y sont déposés de façon sécurisée, et un client n’est visible que sous mandat actif.
Vous, avec votre client. TaxOptim édite le logiciel qui produit le dossier : il ne conseille pas et ne dépose rien auprès de l’administration.
Le premier audit est offert, en aperçu : déposez le FEC d’un dossier. L’aperçu donne le montant estimé, le nombre de constats et deux constats en entier ; le rapport complet, au nom du cabinet, vient avec la formule Cabinet et Conseils.
Tout ce que l’espace cabinet permetTélécharger l’exemple (PDF)