Trop-payé
Des cotisations versées en trop. Elles se récupèrent par une demande de restitution tant que la prescription n’est pas acquise, poste par poste.
Une entreprise de transport fictive, 36 mois de DSN relus dans les deux sens par le logiciel. Le rapport est celui que reçoit un cabinet comptable : à son nom et à son logo, chaque écart rattaché à son texte et daté par rapport à la prescription.
PDF de 12 pages, 122 Ko, sans compte ni adresse e-mail. Entreprise, cabinet, salariés et montants sont inventés : les montants n’annoncent rien de ce que contiendrait votre dossier.
Les données sont inventées ; le traitement est celui de tous les dossiers.
Du montant à la décision : on lit la première page pour savoir, les suivantes pour vérifier.
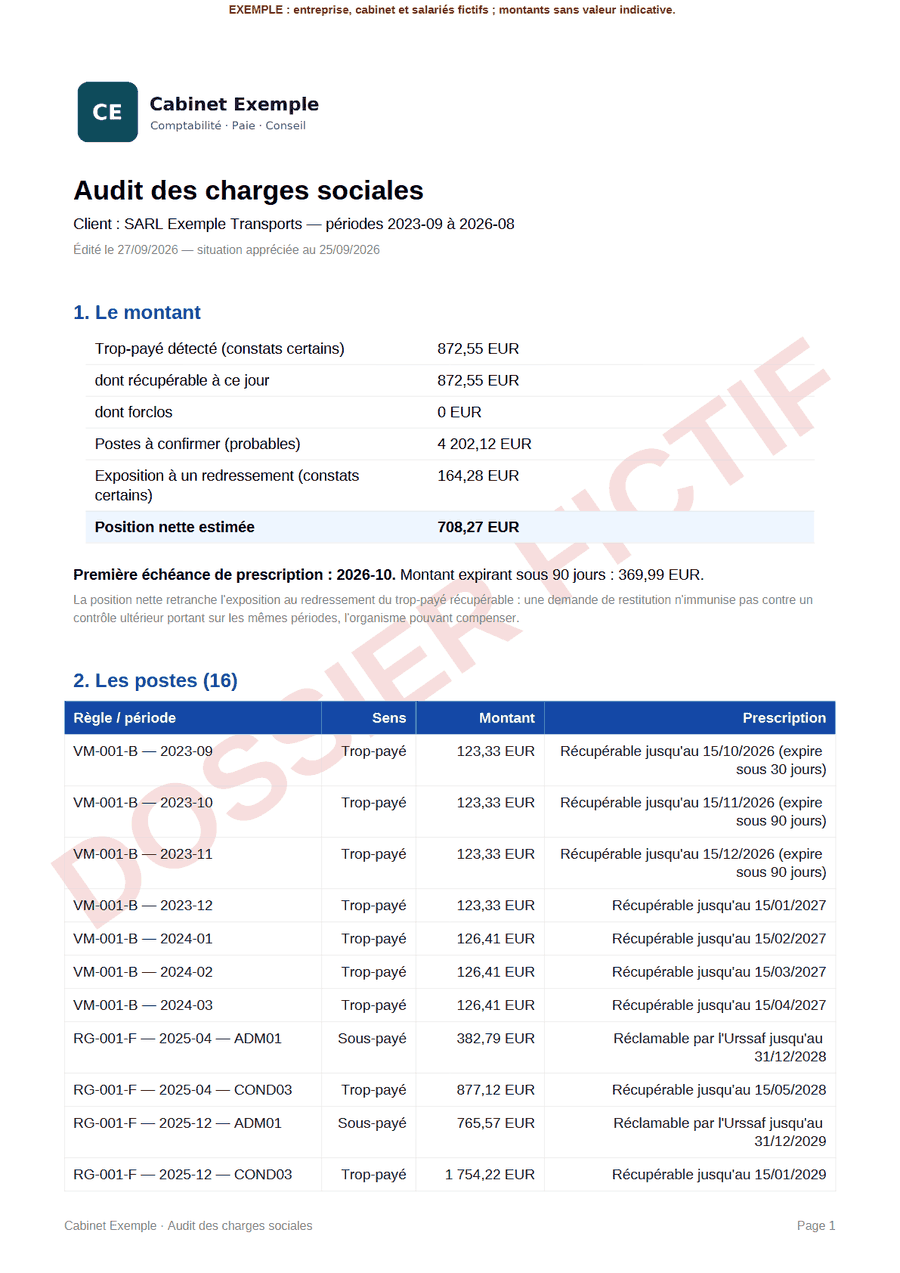
Une synthèse : ce qui a été payé en trop (constats certains), dont ce qui est encore récupérable et ce qui est prescrit ; les postes à confirmer ; l’exposition à un redressement ; la position nette, qui retranche l’exposition du récupérable. Puis la première échéance de prescription.
Le tableau de tous les écarts : règle et période, salarié concerné (par son matricule), sens, montant, statut de prescription et date limite.
Une fiche par écart : montant déclaré, montant recalculé, date de paiement, date de prescription, puis le calcul pas à pas avec ses données d’entrée, les pièces à produire et le texte qui fonde le constat.
Les montants rangés par mois d’expiration : chaque mois qui passe fait tomber une tranche. C’est l’ordre dans lequel traiter le dossier.
Ce qui est proposé : demande de restitution pour les postes récupérables, points à instruire avec le gestionnaire de paie, paramétrage à corriger, surveillance du dossier. Puis, s’il y en a, les réserves sur les données transmises, et la date des paramètres utilisés.
Un trop-payé ne se réclame pas en ignorant un manque : le rapport met les deux au même niveau.
Des cotisations versées en trop. Elles se récupèrent par une demande de restitution tant que la prescription n’est pas acquise, poste par poste.
Des cotisations manquantes, qu’un contrôle pourrait réclamer. Une demande de restitution n’empêche pas l’organisme de contrôler les mêmes périodes ni de compenser : mieux vaut le savoir avant.
Dans l’exemple
Trois niveaux de confiance, affichés sur chaque fiche : le constat certain repose sur un calcul arithmétique à partir des données déclarées ; l’écart à confirmer est chiffré, mais sa cause se vérifie avant toute demande ; le point à vérifier n’est pas chiffré, faute d’une information pour conclure.
Chaque fiche se termine par le texte qui fonde le constat : article du Code de la sécurité sociale ou du Code général des collectivités territoriales, fiche de l’Urssaf ou du Bulletin officiel de la sécurité sociale. Les paramètres utilisés sont ceux en vigueur à la période contrôlée, et la dernière page indique leur date de mise à jour.
Une cotisation versée en trop se réclame dans les trois ans qui suivent son paiement (article L. 243-6 du Code de la sécurité sociale), le paiement étant daté par l’échéance légale : le 5 ou le 15 du mois suivant, selon l’effectif. Le rapport écrit « Récupérable jusqu’au … », signale ce qui expire sous 90 puis sous 30 jours, et range à part ce qui est forclos. Un sous-payé porte une autre date : « Réclamable par l’Urssaf jusqu’au … », le 31 décembre de la troisième année qui suit celle où la cotisation était due (article L. 244-3).
Non. L’entreprise, le cabinet, les salariés et les montants sont inventés, et les 36 DSN ont été fabriquées pour l’exemple. Les montants n’annoncent rien de ce que contiendrait votre dossier.
Non. C’est le document que produit le logiciel à partir des 36 DSN, tel qu’un cabinet le télécharge. Seul le filigrane « Dossier fictif » a été ajouté sur chaque page.
Non, ni compte ni adresse e-mail. Pour la revue de votre propre entreprise, un compte est nécessaire afin de déposer vos DSN de façon sécurisée.
Votre logiciel de paie les conserve, et votre cabinet les a s’il établit vos paies : ce sont les déclarations mensuelles déjà transmises sur net-entreprises.fr.
Vous, avec votre expert-comptable ou votre avocat. TaxOptim édite le logiciel qui produit le rapport : il ne conseille pas et ne dépose rien auprès de l’Urssaf.
Déposez vos 36 derniers mois de DSN : l’aperçu est gratuit, sans carte bancaire.
Télécharger l’exemple (PDF)Voir aussi l’exemple d’audit FEC